






Private Vorsorge und Säule 3a Private Vorsorge und Säule 3a
Vorsorgen heisst, Verantwortung für sich, die Familie und die Zukunft zu übernehmen. Und je früher man mit der Altersvorsorge beginnt, umso besser. Wir, als Vorsorgebank, empfehlen, als junger Mensch damit zu beginnen.
Wie ist das 3-Säulen-System aufgebaut?
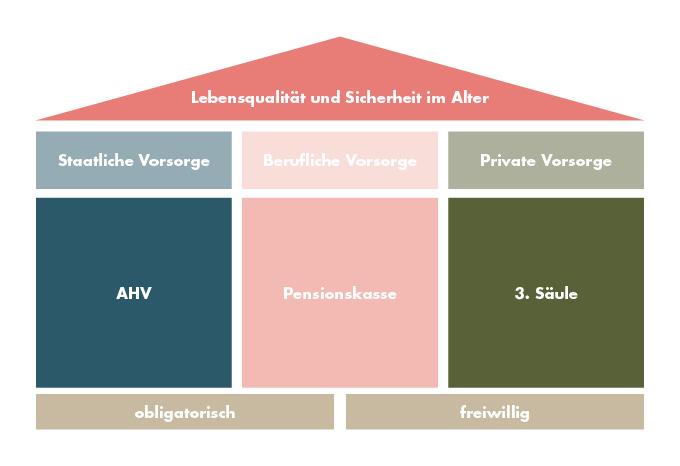
Die schweizerische Altersvorsorge basiert auf den drei Säulen staatliche Vorsorge (AHV), berufliche Vorsorge (Pensionskasse) und private Vorsorge (3. Säule). Die drei Säulen haben unterschiedliche Aufgaben und sind auch unterschiedlich geregelt. Die Altersvorsorge zu planen, dafür gibt es verschiedene Möglichkeiten. Denn wichtig ist, dass diese zu Ihnen passt. Freuen Sie sich auf die Zukunft. Mit der BLKB an Ihrer Seite denken Sie heute an morgen.
Staatliche Vorsorge
Die staatliche Vorsorge in der Schweiz bildet die erste Säule des Drei-Säulen-Systems und sorgt für die finanzielle Grundabsicherung der Bevölkerung. Sie umfasst vor allem die Alters- und Hinterlassenenversicherung (AHV) sowie die Invalidenversicherung (IV).
Ziel der staatlichen Vorsorge ist es, den Existenzbedarf im Alter, bei Invalidität oder im Todesfall zu sichern. Finanziert wird sie durch Beiträge von Arbeitnehmern, Arbeitgebern sowie durch öffentliche Mittel.
Die staatliche Vorsorge ist für alle Personen in der Schweiz obligatorisch, die hier leben oder arbeiten. Gemeinsam mit der beruflichen Vorsorge (2. Säule) und der privaten Vorsorge (3. Säule) bildet sie die Grundlage für eine umfassende Altersvorsorge in der Schweiz.
Berufliche Vorsorge
Die berufliche Vorsorge in der Schweiz, auch Pensionskasse, BVG oder 2. Säule genannt, ergänzt die Leistungen der staatlichen Vorsorge (AHV/IV). Sie ist für die meisten erwerbstätigen Personen obligatorisch, sobald ein Jahreseinkommen von 22’680 CHF erreicht wird.
Ziel der 2. Säule ist es, zusammen mit der AHV den gewohnten Lebensstandard im Alter möglichst zu erhalten. Die Beiträge werden gemeinsam von Arbeitnehmenden und Arbeitgebern finanziert und in der Pensionskasse angespart. Die Pensionskasse zahlt Leistungen im Alter, bei Invalidität oder im Todesfall an begünstigte Hinterbliebene.
Private Vorsorge
Die private Vorsorge in der Schweiz, auch 3. Säule genannt, ergänzt die staatliche Vorsorge (AHV/IV) und die berufliche Vorsorge (Pensionskasse/BVG).
Ziel der Säule 3a und 3b ist es, individuelle Vorsorgelücken zu schliessen und die Altersrente zu verbessern. Die private Vorsorge ist freiwillig, gewinnt jedoch insbesondere für die zweite Lebenshälfte und eine sichere Altersvorsorge zunehmend an Bedeutung. Ein zusätzlicher Vorteil: Beim Sparen über die Säule 3a profitieren Sie von attraktiven Steuervorteilen. Optimierungen sind nicht nur über die Säule 3a, sondern beispielsweise auch über Einkäufe in die Pensionskasse möglich.
Ihre private Vorsorge bei der BLKB können Sie in zwei Varianten aufbauen: mit einem klassischen Vorsorgekonto (Sparen 3) für eine sichere Entwicklung oder mit einer Wertschriftenlösung über Vorsorgefonds bzw. E-Vorsorge, um langfristig zusätzliche Renditechancen zu nutzen.
Einzahlung in die 3. Säule
Mit der 3. Säule können Sie freiwillig vorsorgen und allfällige Einkommenslücken im Rentenalter schliessen. Die Anwendung ist ganz einfach und flexibel: Sie zahlen den von Ihnen gewünschten Betrag ein und Ende Jahr erhalten Sie eine Steuerbescheinigung, auf welcher Ihnen Ihre Einzahlungen bestätigt werden. Diesen Betrag können Sie dann von den Steuern abziehen und Steuern sparen.
Für das Jahr 2026 gelten für die Säule 3a die folgenden Maximalbeträge:
- Erwerbstätige mit Pensionskasse können bis zu 7258 CHF einzahlen
- Erwerbstätige ohne Pensionskasse können insgesamt bis zu 36 288 CHF (maximal 20% des Erwerbseinkommens) einzahlen
Wollen Sie eine möglichst hohe Steuerersparnis, dann zahlen Sie jährlich den Maximalbetrag ein.
Bezug von 3. Säule-Guthaben
Bei der Säule 3a handelt es sich um die gebundene Vorsorge. Das heisst, dass das Vorsorgeguthaben nicht frei verfügbar ist. Grundsätzlich kann das angesparte Vorsorgeguthaben fünf Jahre vor Erreichen des Rentenalters bezogen werden. Bei der Auszahlung kommt die Kapitalleistungssteuer zum Tragen. Sie ist progressiv. Das heisst, je höher der Auszahlungsbetrag, desto stärker steigt der Steuertarif. Somit ist es sinnvoll, nach einer gewissen Zeit ein zweites Säule 3a-Konto zu eröffnen und aufzubauen. So können Sie die 3a-Konten in unterschiedlichen Steuerjahren beziehen und profitieren so von einer tieferen Steuerbelastung.
In den folgenden Fällen ist ein vorzeitiger Bezug des Guthabens aus der Säule 3a möglich:
- Finanzierung von selbst genutztem Wohneigentum (Kauf, Bau oder Rückzahlung der Hypothek)
- Einkauf in die Pensionskasse
- Aufnahme einer selbständigen Erwerbstätigkeit
- Auswanderung (definitiver Wegzug ins Ausland)
- Bezug einer vollen IV-Rente